
一个小网站做到什么规模可以考虑出售?
Bruce McLachlan 买下 Cloakist 的时候,它的 MRR 大约 2000 美元。年化不到 25000 美元,在多数人的标准里还谈不上"有规模"。
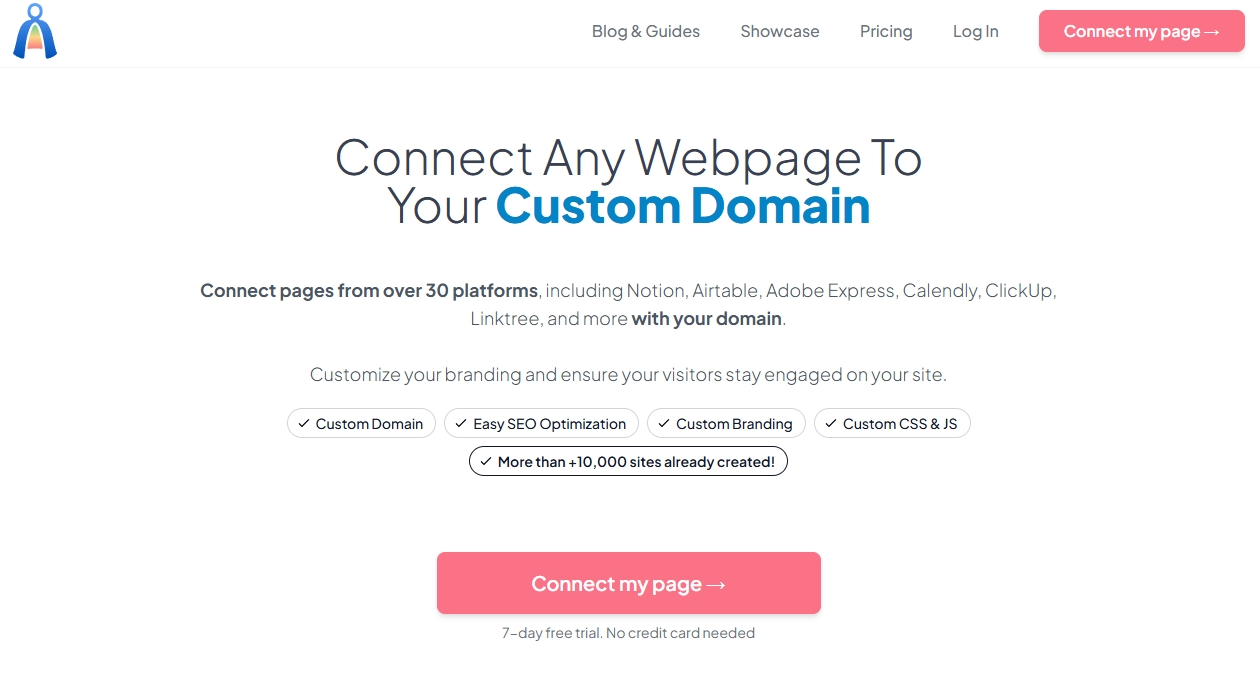
Cloakist 首页把 Easy SEO Optimization 和 Custom CSS & JS 列为卖点——不只是换个域名。
这笔交易发生在它还完全是门副业的时候。之后 Bruce 把两个产品合计做到超过 12000 美元 MRR,并在 2025 年 7 月正式转成全职。
从 2000 美元到 12000 美元的变化,区分了两种状态:一个已经能找到买主的生意,和一个值得押上一整天时间的生意。卖不卖的选择,本质上是在这两种状态之间挑。
六成的交易,落在这个区间
MicroConf 的调研给过一个很实用的口径:60% 的退出发生在 1-3 倍 forward ARR,也就是用未来十二个月的预计经常性收入乘以一到三倍。
再叠加另一个数字:37% 的出售发生时,卖方团队只有 2 到 5 人。这两项合起来描述了一个真实市场——交易主体是几人小团队做出的产品,成交倍数在个位数以内。
这个区间宽得让人意外,下沿和上沿相差三倍。决定一个标的落在哪一端的,通常不是收入绝对值,而是增长曲线和收入质量——同样两千美元 MRR,一个还在爬坡,另一个已经平了半年,买家给出的位置完全不同。
把 Cloakist 的数字代进去:2000 美元 MRR 折成年化 ARR 是 24000 美元,按 1-3 倍区间,成交可能落在 24000 到 72000 美元之间。
换成利润口径,差别有多大
另一套常用算法是按利润。Acquire.com 上 SaaS 收购的利润倍数中位数是 3.9 倍,2024 和 2025 连续两年都停留在这个数。
走一遍同样的标的(以下利润率是假设值,倍数来自 Acquire.com 的实际数据):软件生意扣除服务器、支付手续费和少量外包后,利润率按 60% 估算,24000 美元 ARR 对应约 14400 美元年度利润,乘以 3.9 得到约 56000 美元。
这个结果落在 1-3 倍 ARR 区间的中段偏上。两套算法在这个利润率下并不冲突。
但假设利润率只有 20%——比如一个重度依赖服务端计算、服务器开销很高的站——4800 美元利润乘以 3.9 只有约 18700 美元,明显低于 ARR 口径给出的下沿。利润率越低,两种算法给出的差距越大。
顺手把一个容易误导人的数字排除掉:公开 SaaS 市场的收入倍数在 2025 年底降到约 5.5 倍,那是规模化、有增长曲线、有完整团队的资产在定价,和个人站之间隔着一整套假设。拿它做锚,只会让自己把价格挂到没人问津的位置上。
规模门槛不高,但交割门槛不低
真正卡住交易的往往不是"够不够规模",而是另外三样东西有没有准备好。
财务能不能被看懂。 个人开支和生意开支混在一张卡上,税务也没分开处理,买家做尽调时的第一件事就是要求重述过去两年的账。这一步能把交易拖黄。
数据能不能整包搬走。 客户名单、订阅记录、历史用量,都存在能导出的地方——放在 SQLite 里最简单,交付就是一个文件;散落在若干第三方后台里,就变成了谈判桌上的减分项。
新人能不能接管发布。 如果上线一次要靠记忆中的一串命令,买家接手后的第一笔投入就是重写整套流程。用 Docker 把环境和路由规则写成可复现的配置文件,新人照着文档拉起整套服务,这份交付才谈得上完整。
顺带一提,流量来源的集中度同样影响报价。全都依赖自然搜索的站,买家会意识到 Google 在 2025 年把 Helpful Content System 升级成了整站信号——这意味着风险是一次性作用于全站的,而不是分散在各页面。相关口径在 Google Search Central 里有官方说明,做尽调前值得一并附上自己的流量结构分析。
这三种准备有一个共同点:它们都不会增加一分钱收入,但每一项缺失都会在报价上被砍掉一截。而它们的另一个特点是——全是那种不需要等到想卖的时候才补的东西,平时做到,交易时只是打包而已。
同样一个数字,付法不同,到手的价值可以差很多。全额一次到账看着最好,但买方通常会要求一个过渡期——由你这个前任 owner 带着跑几周到几个月,把发布流程、计费逻辑和那些只存在脑子里的细节移交过去。这段时间你仍然在做这个项目,只是不再拥有它。
另一种安排是按表现分期:交割付一部分,剩下的绑到未来几个月的收入留存上。对流量结构不稳定的小站来说,这类条款本质上是把风险留给了卖方——如果接手后自然搜索掉了一半,剩下的部分很可能收不全。
所以在讨论价格之前,先把这两件事问清楚:钱怎么付,以及要陪着走多久。对一个全职投入的人来说,一个附带三个月过渡期的报价,和一个当场结清的报价,不是同一笔钱。
还有一种情况是不该卖
Cloakist 在被买下之后涨了数倍,这件事本身是一个提醒:出手的机会成本取决于你自己。当你还具备继续把它做大的能力、而且它是你手上最好的那件事时,卖掉换来的是现金,失去的是未来几年里最大的一份上行空间。
反过来,如果这个产品已经吃到了你能提供的上限——没有渠道、没有时间、或者已经失去兴趣——那么把它交给一个愿意投入的人,对双方都是更好的结果。
MicroConf 调研数据(60% 退出在 1-3 倍 forward ARR、37% 卖方团队 2-5 人)与 Acquire.com 3.9 倍利润倍数中位数为其公开发布;Cloakist / Sotion 数据来自 Bruce McLachlan 的公开分享。