
一个网站值多少钱?我会从哪些数据判断?
239 份 × 69 欧元。
这是 Cakedesk 2025 年的数字:卖出 239 份新授权,一次性 69 欧元无订阅,毛收入约 16000 欧元。前一年是约 170 份。
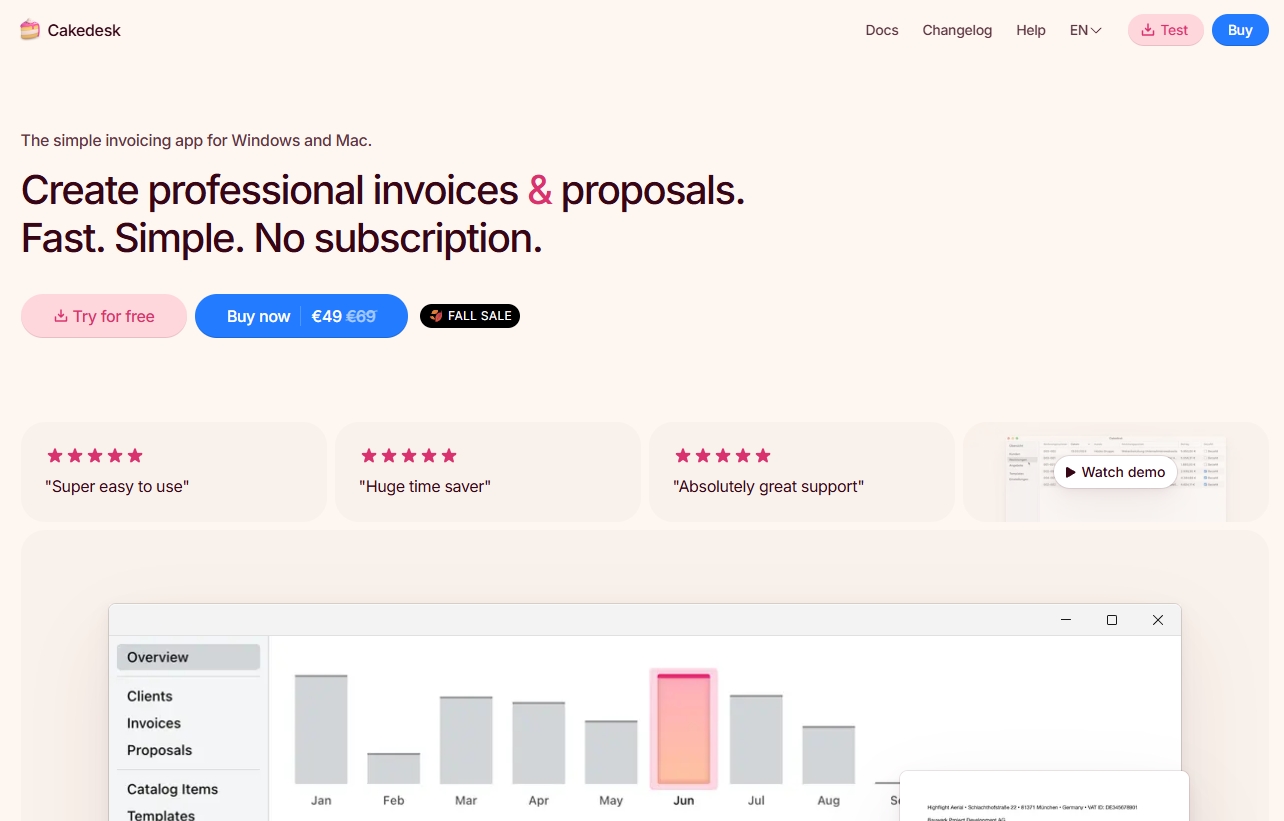
Cakedesk 首页强调 Windows 和 Mac 双平台,桌面端应用就是这个产品的全部形态。
如果有人要买这个站,你会出多少钱?我判断的顺序是先拆收入性质,再看倍数,最后才看流量。
第一眼看收入怎么来的
同样是 16000 欧元,来源不同,估值差很远。
Cakedesk 是买断制。它的 239 份是当年新增,明年的收入要从零开始重新卖——买家买的是"一个能持续卖出去的产品和客户名单",不是一份可预期的现金流。这类业务在收购市场最吃亏,因为买家没法用 ARR 去套倍数。
Data Fetcher 是另一回事:600 个付费客户,MRR 23000 美元,年化约 27.6 万美元,而且客户按月续。这是可外推的收入,估值逻辑完全不同——同样金额的买断收入和订阅收入,价格能差好几倍。
顺手算一下客单价:23000 除以 600 约等于 38 美元/月。这个价位意味着客户决策轻、流失也轻,买的时候要同时看续费率,光看 MRR 会高估。
续费率是订阅类资产里最该被追问却最常被略过的数。同样 23000 美元 MRR,月流失 2% 和月流失 8% 是两个完全不同的资产——前者能预测未来两年的现金流,后者可能十八个月就掉一半。估值倍数之间的差距,很多时候就是这一个数字撑起来的。
3.9x 利润倍数和 5.5x 收入倍数不是一回事
倍数这东西最容易被混着用。Acquire.com 上 SaaS 收购的利润倍数中位数,2024 和 2025 连续两年都是 3.9x——注意这是利润倍数,不是收入倍数。公开市场 SaaS 收入倍数到 2025 年底降到约 5.5x,那是另一个池子、另一类资产。
拿 5.5x 去乘自己的小站收入,是最常见的自我高估。
MicroConf 的调研给了更现实的区间:60% 的退出发生在 1-3 倍 forward ARR,37% 的出售方团队只有 2-5 人。两条放在一起读,意思是一个人做的小站,退出时大概率落在 1-3 倍这个区间的下沿——因为团队越小,买家越担心接手风险。
同一个市场里 3.9x 和 5.5x 并存,本身就说明"倍数"不是一个客观数字,而是买卖双方对风险的定价。小站能做的不是争论该用哪个倍数,是把风险项一项项消掉:收入集中度高就分散客户,依赖作者就写文档,环境不可复现就容器化。每消掉一项,谈价时的位置都不一样。
我看的第三个数据:它离了作者还能不能转
这一项不在财务报表里,但我认为它比流量重要。
Data Fetcher 一个人撑起 600 个付费客户,能撑住是因为它寄生在 Airtable 生态里:账号、权限、工作流都由平台提供,作者要维护的代码面很小。这套架构对买家来说是加分项——新东家不需要理解一套复杂的自建系统,也不需要接手一堆运维约定。
反过来看技术债。Cakedesk 是 Electron + React + Node.js 的桌面端应用,这套组合在 React 的组件化实践上有成熟经验可循,但三层架构加上跨平台打包,交接成本不低。数据存在本地、用 SQLite 这类轻量方案,反而比一套需要运维的数据库更好交接——单文件、备份就是复制、不需要专门的运维人员。
部署形态也影响价格。用 Docker 容器化、配置可复现的站,交接时少一场"在我机器上是好的"的对话;手工在服务器上配出来的环境,每一处隐式依赖都是估值折扣。
我把这一项概括成一句能直接问出口的话:如果买家拿到代码仓库和一份 README,多久能跑起来?答案是半小时和答案是两周,对应的是两个价位的资产。这一项不需要财务数据,而且通常比流量更能预测成交价。
流量数据我只看一个
流量我基本不看总量,只看结构里"直接访问"占多少。
TinyWow 的直接访问占 47.29%、搜索 33.83%,这个比例意味着它 2025 年被 Jenni.ai 收购时,卖的不是流量,是一批会主动回来的用户。一个 90% 靠搜索的站,流量再大也只是租来的——一次核心更新就能让租金归零。
Bruce McLachlan 买下 Cloakist 和 Sotion 时,两个站合计约 2000 美元 MRR,现在合计超过 12000 美元,2025 年 7 月他转全职。买的时候他看的应该也不是流量——给任意网页接自定义域名这种产品,流量不会太大,但用户接上就不摘。
一个我还没想通的点
Cakedesk 那一年的另一组数据是:流量基本持平,销量从 170 涨到 239。
如果按流量估值,这个站没变化;按收入估值,涨了近四成。那么"流量持平"到底该算中性信号还是负面信号?我倾向于前者,但缺少足够多的样本去验证——一个人做的站,数据披露本来就零散。
还有一个更麻烦的问题:这类站的收入曲线里有多少来自作者的持续投入?Cakedesk 2025 年发了 12 个版本、完成 13 个功能请求,这些努力本身不体现在财务报表上,却实实在在撑着第二年的销量。把它折算成价格,我至今没有想到合理的算法。
我见过的一种粗糙处理是把这部分当成"买方要接手的工作量",直接从报价里扣掉若干个工时费。粗糙归粗糙,但它至少承认了一件事:小站的收入里永远混着作者本人的劳动,而这个劳动无法转移。看清这一点,比纠结用 3.9x 还是 5.5x 有用得多。
Cakedesk 数据来自作者 Max Schmitt 的公开更新;Data Fetcher 数据来自 Andy Cloak 在 Indie Hackers 的分享;估值倍数来自 Acquire.com(2024、2025)与 MicroConf 公开调研。